Od wersji 3.92, w ewidencji JPK_ST_KR wykazywane są typy środka trwałego ocechowane jako Inwestycje w obcych środkach trwałych.
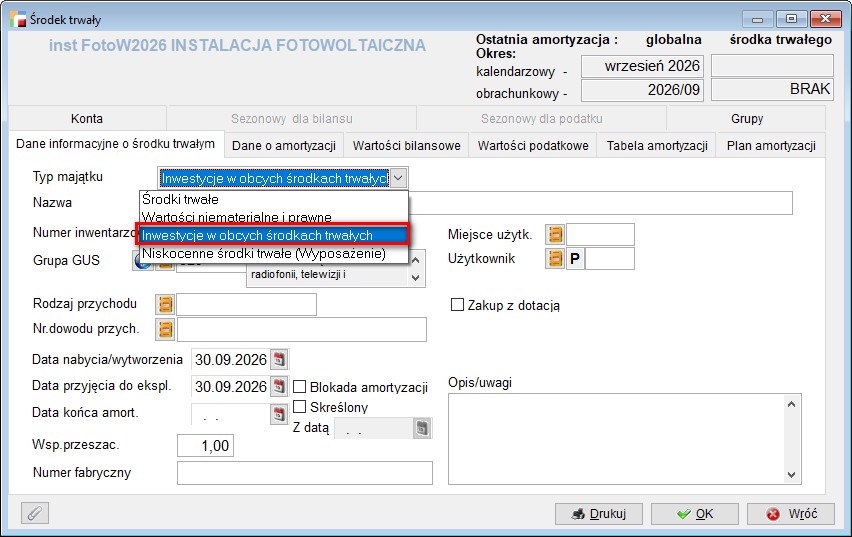
Inwestycje w obcych środkach trwałych, czyli ulepszenia w cudzym majątku, traktuje się w plikach JPK_ST i JPK_ST_KR jako odrębne obiekty inwentarzowe. Należy je wykazać w ewidencji środków trwałych na takich samych zasadach jak własny majątek trwały.
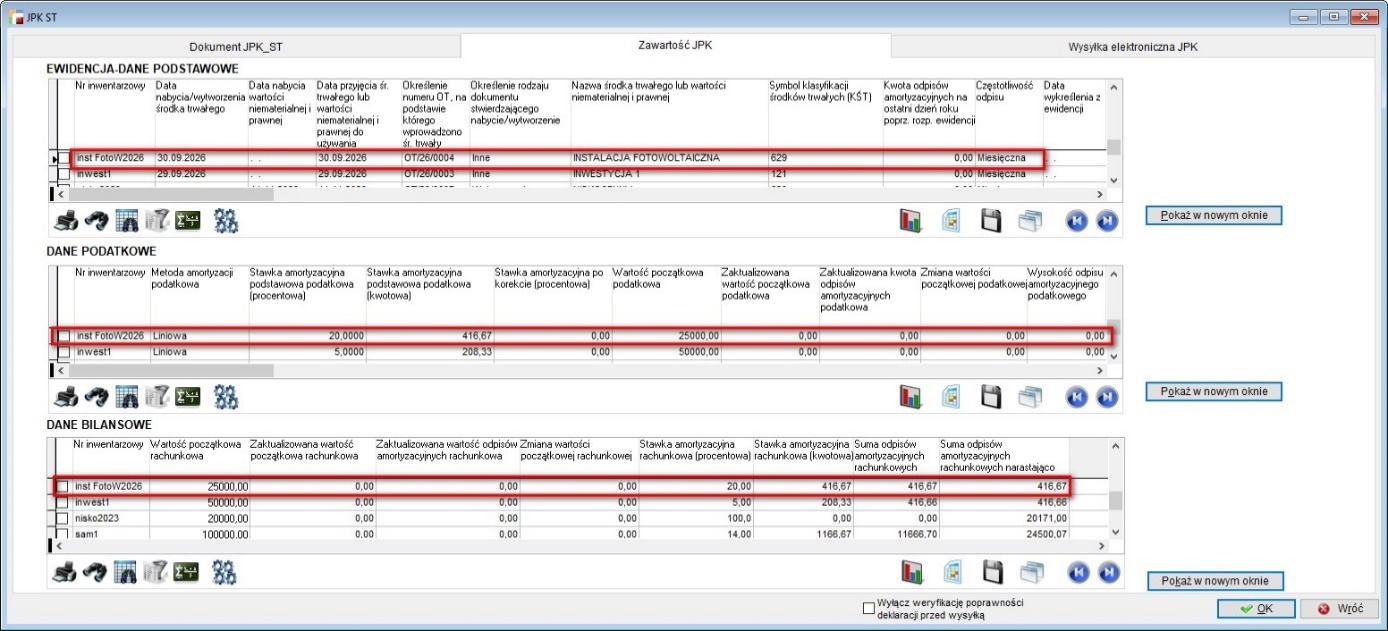
Zawartość JPK_ST_KR
Podgląd XML
Dane o inwestycjach w obcych środkach trwałych raportowane są w głównym węźle <ST_KR>.
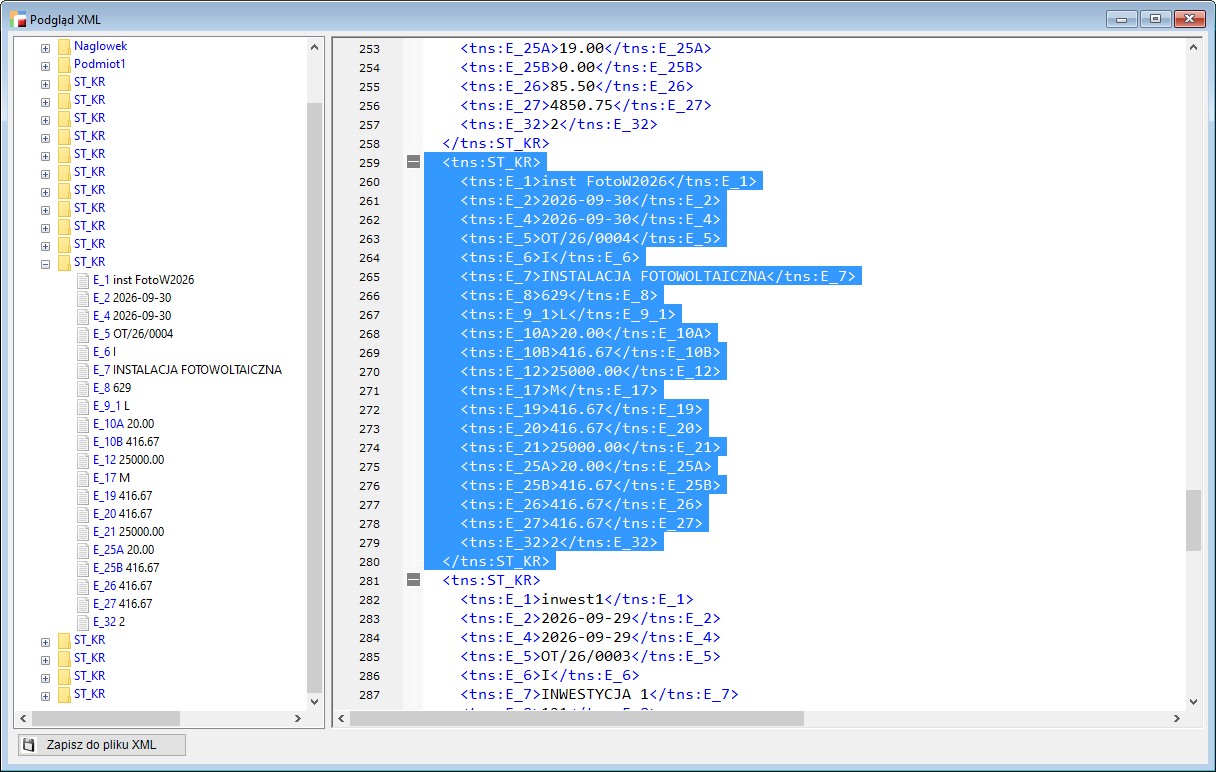
- E_1: Unikatowy numer inwentarzowy środka trwałego lub WNiP – pole obowiązkowe.
- E_2 / E_3: Data nabycia lub data wytworzenia – zależnie od sposobu pozyskania.
- E_4: Data przyjęcia do używania/ ujęcia w księgach – pole obowiązkowe.
- E_5: Numer dokumentu OT – Przyjęcie do środka trwałego.
- E_6: Rodzaj i numer dokumentu nabycia/ identyfikator, np. faktura, w tym ID z KSeF, jeśli dotyczy.
- E_7: Nazwa obiektu inwentarzowego – pole obowiązkowe.
- E_8: Symbol KŚT – Klasyfikacja Środków Trwałych.
- E_9_1 – E_9_3: Metoda amortyzacji podatkowej, np. liniowa – L, degresywna – D, jednorazowa – J, inna – I, brak amortyzacji – X.
- E_10A – E_11: Stawki amortyzacji podatkowej oraz ich ewentualne korekty.
- E_12: Początkowa wartość podatkowa – pole obowiązkowe.
- E_13 – E_16: Zaktualizowana wartość początkowa, zwiększenia/ zmniejszenia oraz historia odpisów podatkowych.
- E_17 – E_20: Częstotliwość odpisów, odpis NKUP (niekosztowy), oraz suma odpisów roczna i narastająco (podatkowo).
- E_21 – E_24: Wartość początkowa rachunkowa (bilansowa) oraz jej aktualizacje i zmiany.
- E_25A – E_27: Stawki oraz odpisy amortyzacji rachunkowej.
- E_28 – E_31: Dane dotyczące wykreślenia z ewidencji, np. likwidacja, sprzedaż, darowizna; data, przyczyna, numer dokumentu i powiązany KSeF ID.
- E_32: Informacja o reklasyfikacji – pole obowiązkowe ze standardową wartością domyślną, 1 – TAK, 2 – NIE.