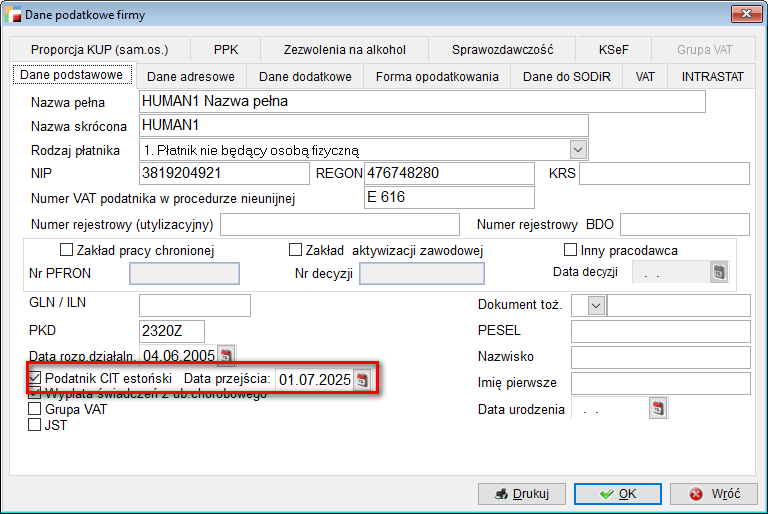
Dodano funkcjonalność JPK_ST_KR dla spółek rozliczających się CIT-em estońskim w formie ryczałtu od dochodów spółek, która umożliwia automatyczne generowanie pliku na potrzeby corocznych rozliczeń podatkowych.
Po zaznaczeniu opcji Podatnik CIT estoński i wybraniu daty przejścia, w generowanym pliku JPK_ST_KR, poszczególne tagi zostaną zmienione zgodnie z wymogami struktury dla podatników rozliczających się CIT-em estońskim.
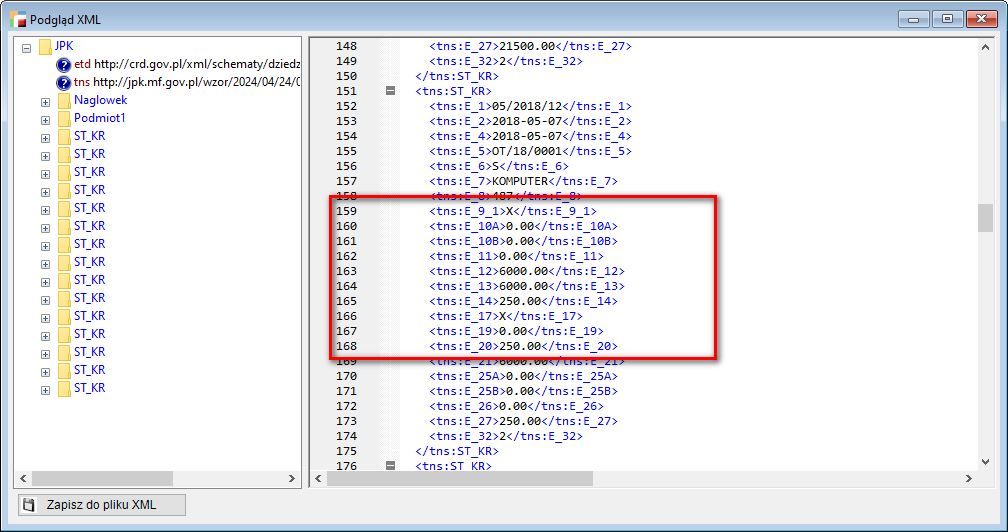
W okresie opodatkowania estońskim CIT w strukturze logicznej JPK_ST_KR, część dotycząca amortyzacji podatkowej zostanie wypełniona następująco:
- w polu E_9_1 należy wskazać X – brak amortyzacji,
- w polu E_10A należy wskazać stawkę amortyzacyjną podatkową podstawową:
- dla środków trwałych – wynikającą z wykazu stawek amortyzacyjnych, który jest załącznikiem do ustawy CIT,
- dla wartości niematerialnych i prawnych – wynikającą z określonych w ustawie CIT, w art. 16m ust. 1 i ust. 4, okresów amortyzacji wartości niematerialnych i prawnych,
- w polu E_10B należy wskazać wartość 0,
- w polu E_11 należy wskazać wartość 0. Dla podatników estońskiego CIT pole E_11 staje się w każdym przypadku polem obligatoryjnym, ze względu na fakt, iż faktycznie ustalona stawka jest inna, niż wykazana w polu E_10A.
- w polu E_12 należy wskazać wartość początkową podatkową środka trwałego/ wartości niematerialnej i prawnej:
- aktualną na ostatni dzień roku poprzedzającego rozpoczęcie opodatkowania estońskim CIT dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania przed okresem opodatkowania estońskim CIT,
- wartość 0 dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania w okresie opodatkowania estońskim CIT,
- pola E_13, E_14, E_15 i E_16 stają się polami obligatoryjnymi dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania przed okresem opodatkowania estońskim CIT, w sytuacjach wskazanych w opisie tych pól, np. w przypadku wydania rozporządzenia, o którym mowa w art. 15 ust. 5 ustawy CIT,
- w polu E_17 należy wskazać X – brak opisu,
- w polu E_19 należy wskazać wartość 0,
- w polu E_20, należy wskazać sumę odpisów amortyzacyjnych podatkowych narastająco w całym okresie amortyzacji:
- aktualną na ostatni dzień raportowanego okresu dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania przed okresem opodatkowania estońskim CIT,
- wartość 0 dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania w okresie opodatkowania estońskim CIT,
UWAGA!!!
Nie ma potrzeby wprowadzania zmian w kartotekach środków trwałych. Wszystko odbywa się na etapie generowania pliku XML.