1. JPK_ST dla PKPiR i EWP
Od roku podatkowego 2026 ewidencję środków trwałych w formie JPK przesyłają do urzędu skarbowego także podatnicy PIT prowadzący podatkową księgę przychodów i rozchodów oraz ryczałtowcy. Firmy składające JPK_V7M robią to po raz pierwszy za rok 2026, a pozostałe za rok 2027.
Ministerstwo Finansów przygotowało dla nich osobną strukturę JPK_ST w wersji 1, inną niż JPK_ST_KR, z której korzystają firmy prowadzące księgi rachunkowe.
Tworzenie struktury będzie zależeć od formy opodatkowania i sposobu prowadzenia ewidencji:
- JPK_ST_KR: firmy na CIT, w tym na CIT estońskim, prowadzące pełną księgowość, oraz podatnicy na skali podatkowej lub podatku liniowym prowadzący księgi rachunkowe.
- JPK_ST (PKPiR): podatnicy na skali podatkowej lub podatku liniowym prowadzący książkę przychodów i rozchodów.
- JPK_ST (EWP): ryczałtowcy prowadzący ewidencję przychodów.
Podatnicy PIT na skali podatkowej lub podatku liniowym wybierają strukturę sami, w zależności od tego, czy prowadzą księgi rachunkowe, czy książkę przychodów i rozchodów.
- Zmiany w wersji 3.92
Wersja 3.92 wprowadza obsługę pliku JPK_ST dla ryczałtowców i dla firm prowadzących książkę przychodów i rozchodów. Porządkuje też generowanie jednolitych plików kontrolnych. Teraz system podpowiada struktury na podstawie formy opodatkowania ustawionej w Danych podatkowych firmy oraz posiadanych modułów.
Forma opodatkowania w Danych podatkowych firmy
Na potrzeby nowych plików zmodyfikowano panel Forma opodatkowania, dostępny w menu Dane podatkowe firmy.
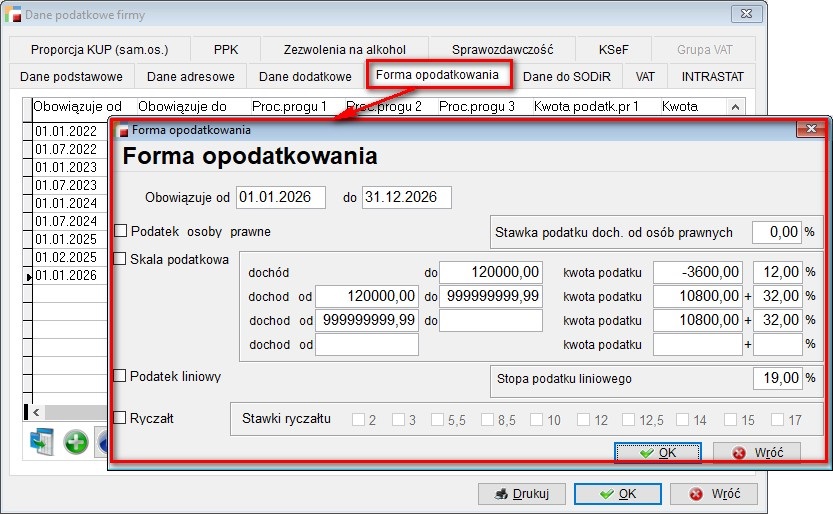
Do wyboru są cztery formy opodatkowania:
- podatek od osób prawnych,
- skala podatkowa,
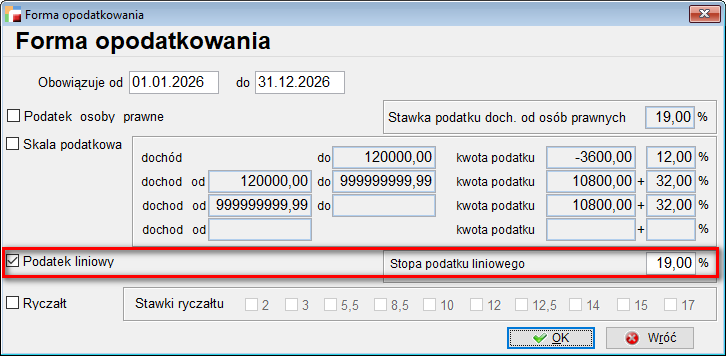
- podatek liniowy,
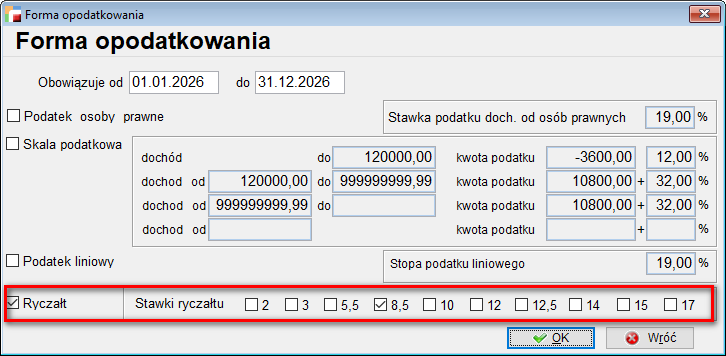
- ryczałt.
- Generowanie plików JPK składanych cyklicznie
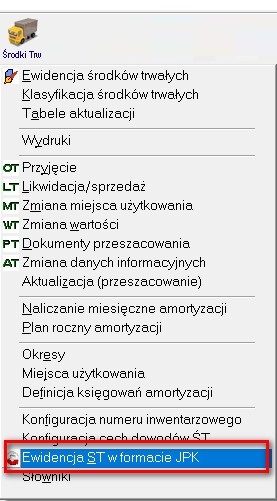
Możliwość tworzenia plików JPK_ST_KR i JPK_ST dostępna jest w menu Środki Trwałe, w opcji Ewidencja ST w formacie JPK.
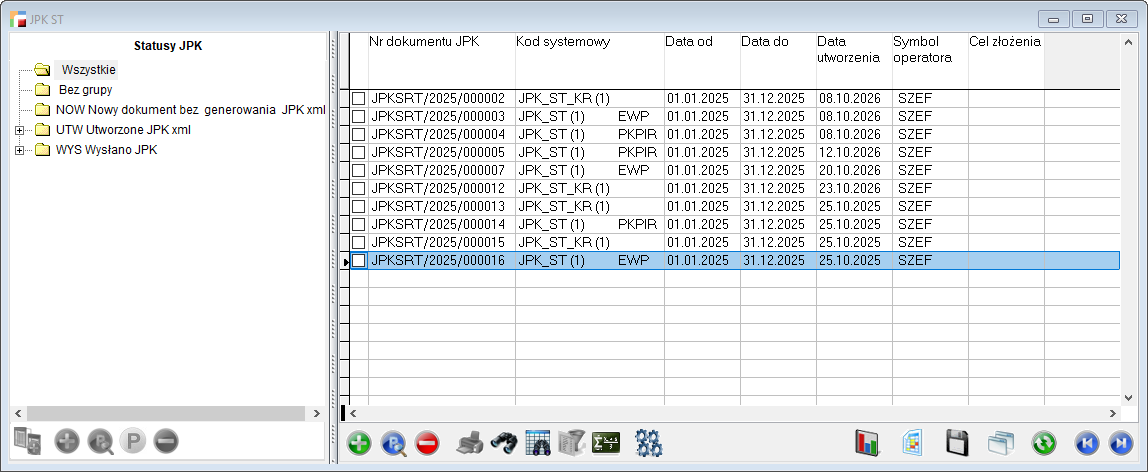
Po wybraniu tej opcji otwiera się lista wygenerowanych plików JPK_ST i JPK_ST_KR.
Dodawanie nowego pliku
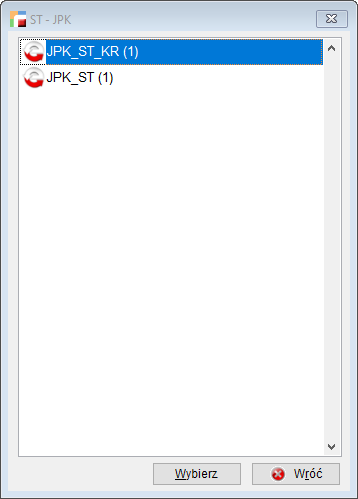
Nowy plik dodaje się za pomocą zielonego plusika. Najpierw trzeba wskazać, która struktura ma zostać wygenerowana.
UWAGA!!!
Od wersji 3.92 lista dostępnych struktur zależy od posiadanych modułów. Jeśli włączone są wszystkie moduły, użytkownik sam decyduje, z której struktury skorzysta.
- JPK_ST_KR
Wymagane moduły: Środki Trwałe i Księga Handlowa.
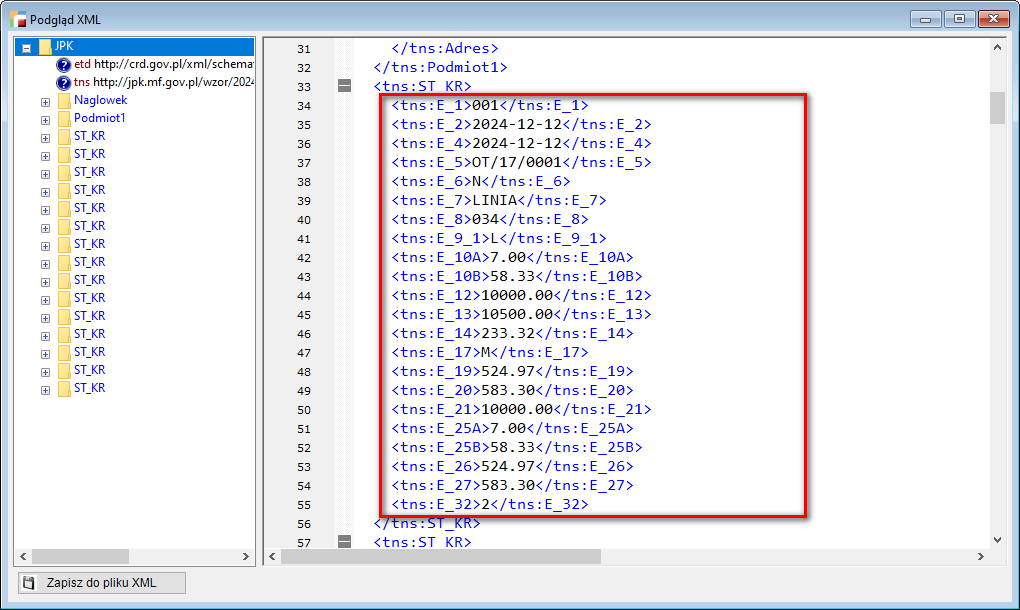
JPK_ST_KR dotyczy firm prowadzących pełną księgowość, w tym podatników na CIT estońskim. Struktura zawiera pola od E_1 do E_32.
CIT estoński
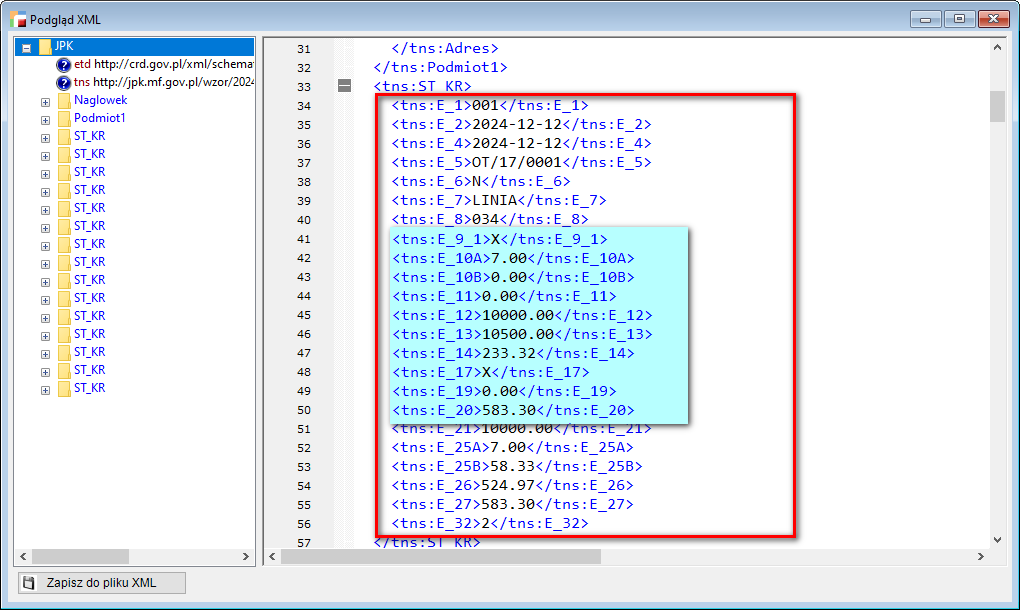
Przy CIT estońskim zmiany dotyczą pól od E_9 do E_20.
Więcej informacji dotyczących CIT estońskiego dostępnych jest w pkt VII, ppkt 2.
Formy opodatkowania dla JPK_ST_KR
Podatek dochodowy od osób prawnych (CIT)
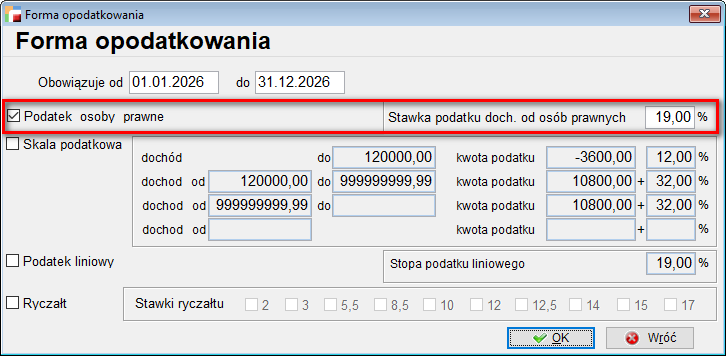
Zasada ogólna
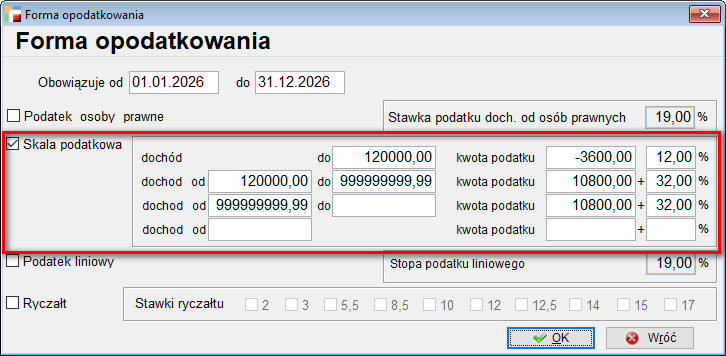
Podatek liniowy
Podatnik CIT estoński
- JPK_ST (EWP)
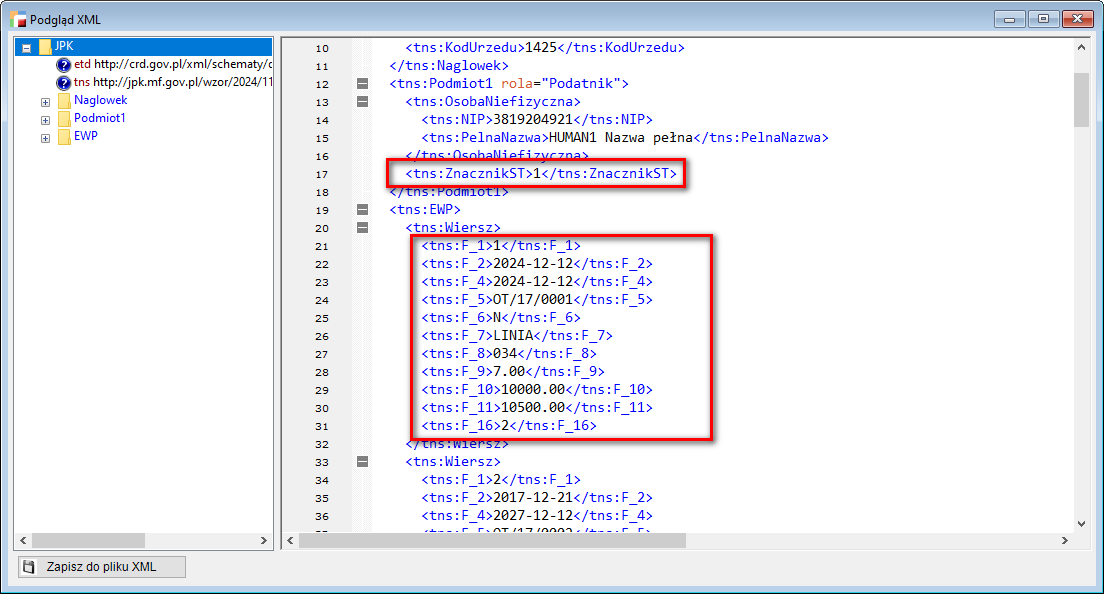
Wymagane moduły: Środki Trwałe i Obsługa ryczałtu.
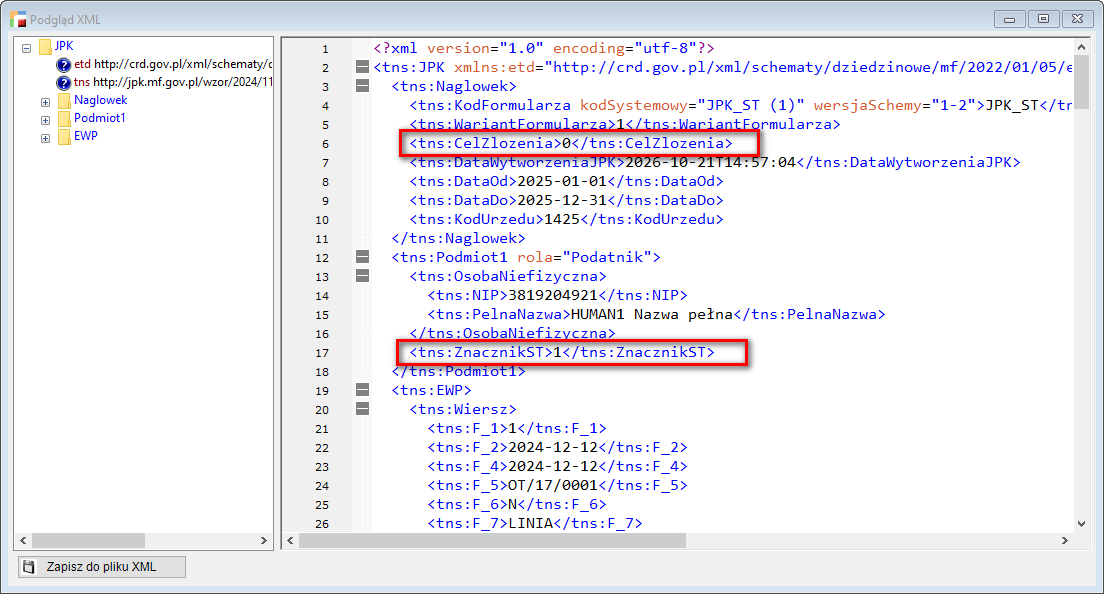
JPK_ST (EWP) dotyczy ryczałtowców. Struktura zawiera pola od F_1 do F_16, a w pliku jest ustawiony znacznik <ZnacznikST>1</ZnacznikST>.
Forma opodatkowania dla JPK_ST (EWP)
Ryczałt od przychodów ewidencjonowanych
- JPK_ST (PKPiR)
Wymagane moduły: Środki Trwałe i Książka Przychodów i Rozchodów.
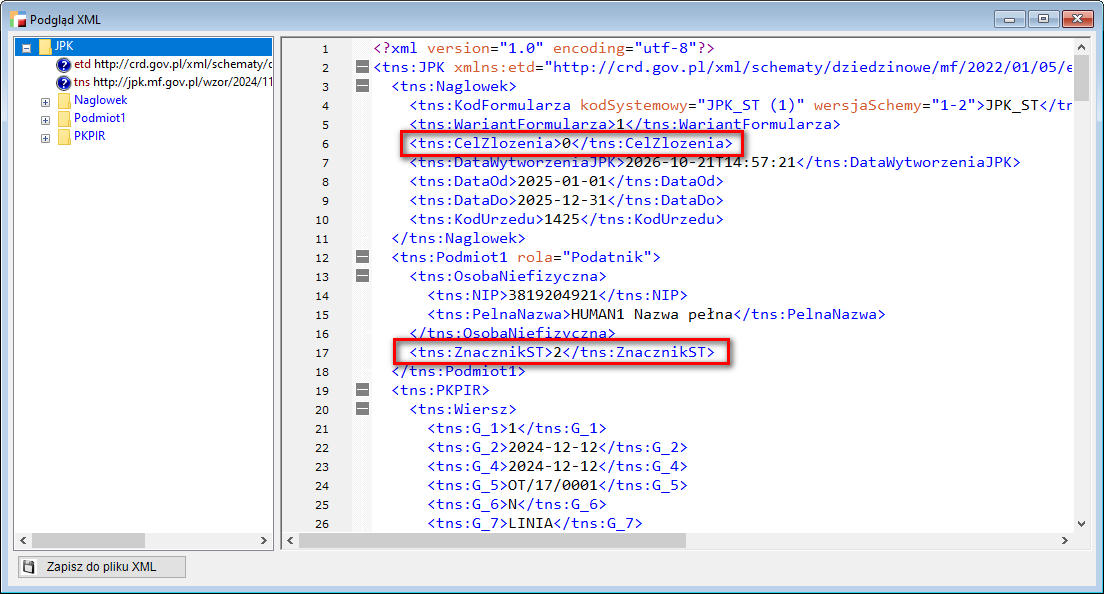
JPK_ST (PKPiR) dotyczy firm prowadzących książkę przychodów i rozchodów. Struktura zawiera pola od G_1 do G_22, a w pliku jest ustawiony znacznik <ZnacznikST>2</ZnacznikST>.
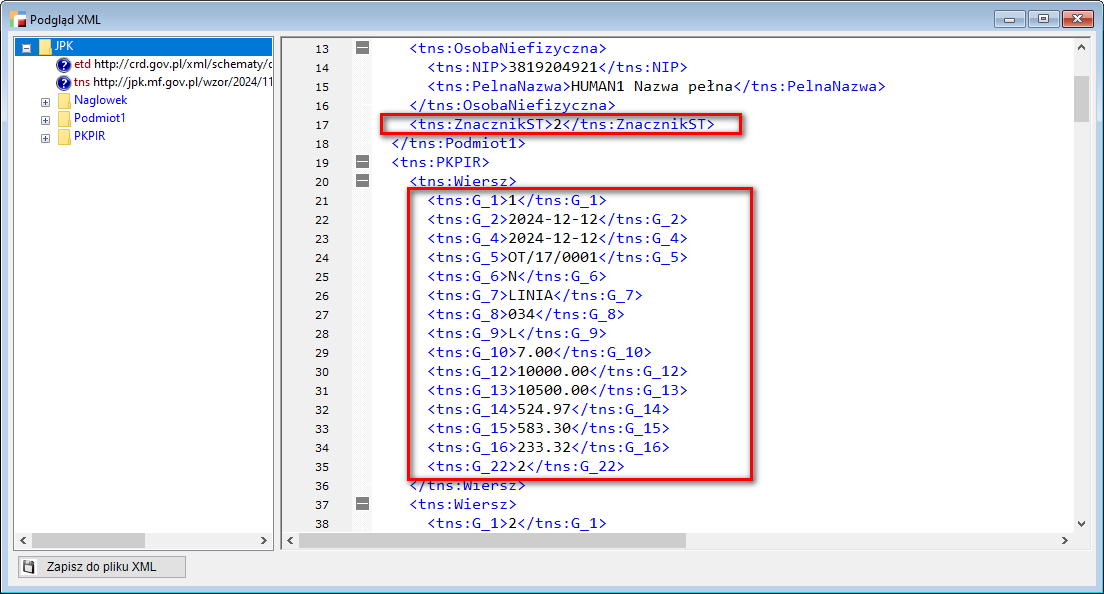
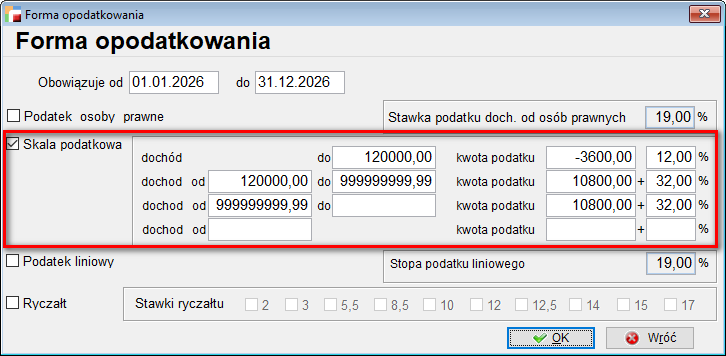
Formy opodatkowania dla JPK_ST (PKPiR)
Zasada ogólna
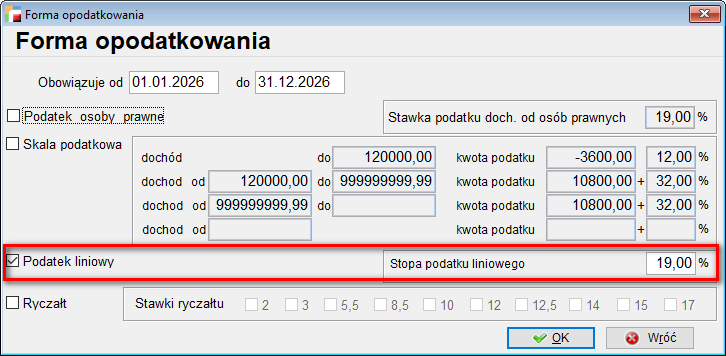
Podatek liniowy
- JPK_ST na żądanie w module e-Kontrola
Wymagane moduły: E-kontrola i Środki Trwałe oraz Obsługa ryczałtu lub Książka Przychodów i Rozchodów.
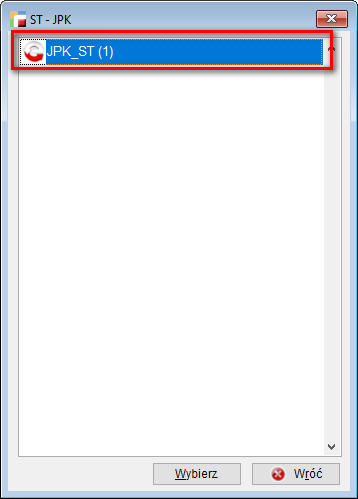
Nowa pozycja w e-Kontroli
Plik wysyłany na żądanie urzędu jest dostępny w module e-Kontroli jako nowa pozycja.
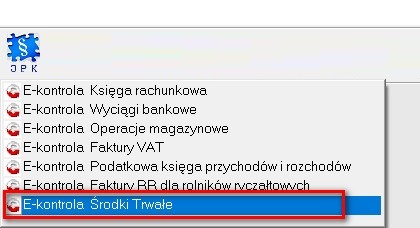
Obecnie dostępna jest struktura w wersji 1.
Generowanie pliku
JPK_ST występuje w dwóch wariantach:
- JPK_ST (PKPiR),
- JPK_ST (EWP).
Po kliknięciu przycisku Generuj xml JPK program zapyta, który wariant ma zostać wygenerowany. Dostępne warianty zależą od posiadanych modułów.
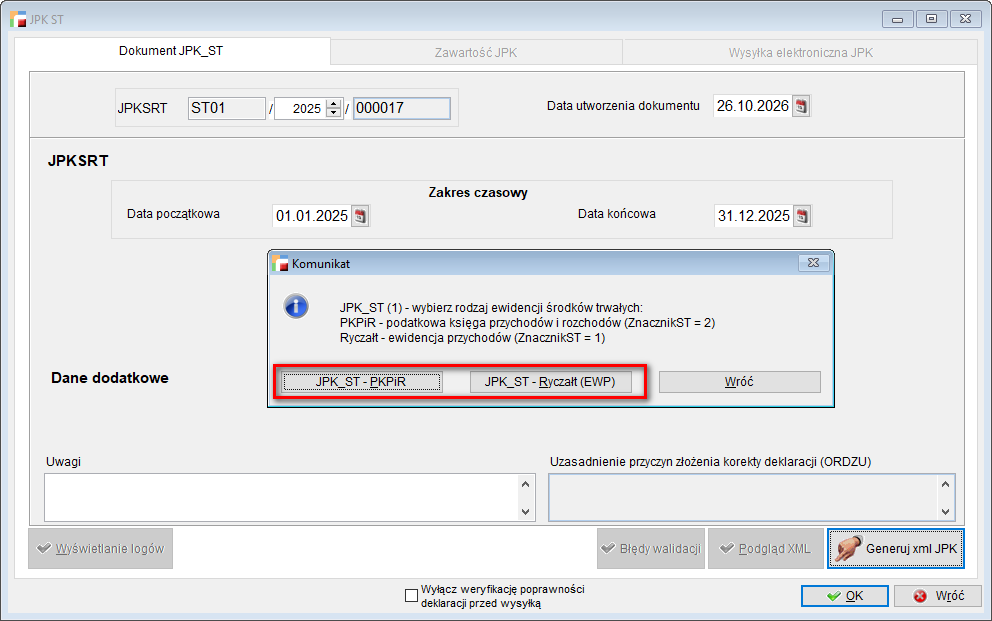
Pliki są generowane tak samo jak JPK_ST (EWP) i JPK_ST (PKPiR) opisane wyżej. Różnica polega na tym, że w plikach tworzonych z e-Kontroli pole CelZlozenia ma wartość 0, a ZnacznikST odpowiada wybranej strukturze.
JPK_ST (EWP)
JPK_ST (PKPiR)
2. Obsługa CIT estońskiego w JPK_ST_KR
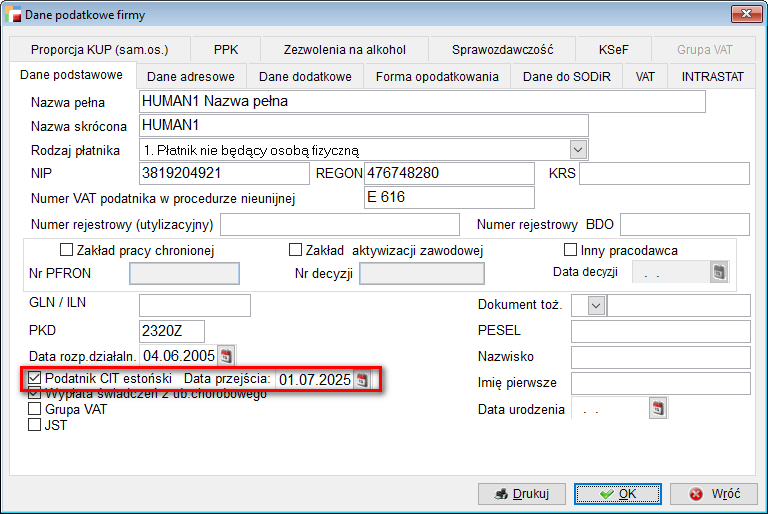
Dodano funkcjonalność JPK_ST_KR dla spółek rozliczających się CIT-em estońskim w formie ryczałtu od dochodów spółek, która umożliwia automatyczne generowanie pliku na potrzeby corocznych rozliczeń podatkowych.
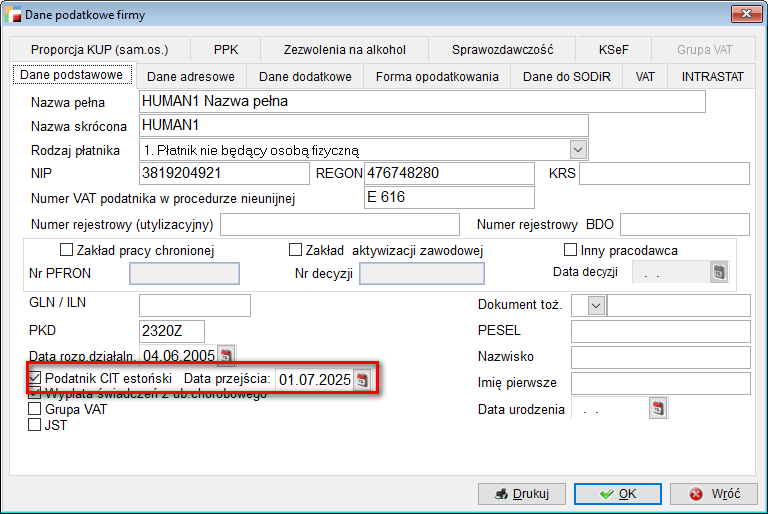
Po zaznaczeniu opcji Podatnik CIT estoński i wybraniu daty przejścia, w generowanym pliku JPK_ST_KR, poszczególne tagi zostaną zmienione zgodnie z wymogami struktury dla podatników rozliczających się CIT-em estońskim.
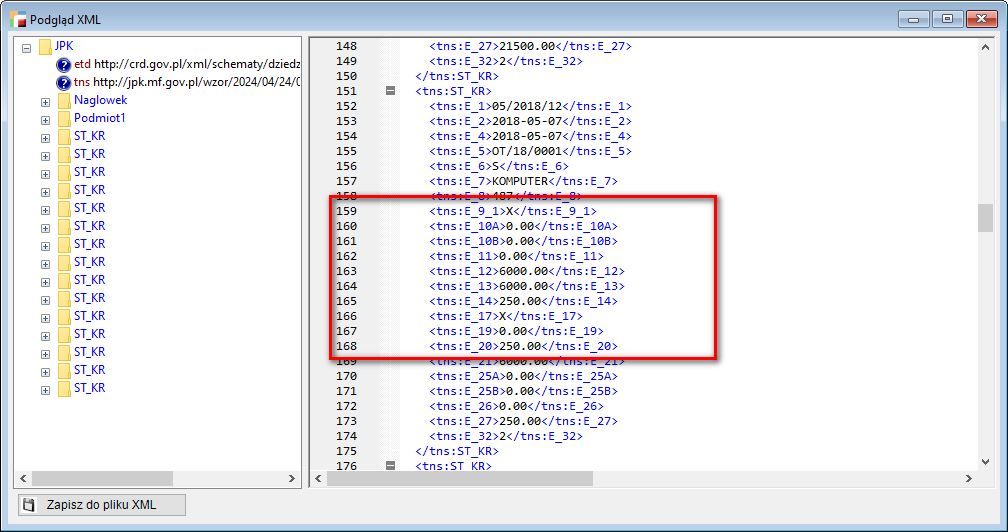
W okresie opodatkowania estońskim CIT w strukturze logicznej JPK_ST_KR, część dotycząca amortyzacji podatkowej zostanie wypełniona następująco:
- w polu E_9_1 należy wskazać X – brak amortyzacji,
- w polu E_10A należy wskazać stawkę amortyzacyjną podatkową podstawową:
- dla środków trwałych – wynikającą z wykazu stawek amortyzacyjnych, który jest załącznikiem do ustawy CIT,
- dla wartości niematerialnych i prawnych – wynikającą z określonych w ustawie CIT, w art. 16m ust. 1 i ust. 4, okresów amortyzacji wartości niematerialnych i prawnych,
- w polu E_10B należy wskazać wartość 0,
- w polu E_11 należy wskazać wartość 0. Dla podatników estońskiego CIT pole E_11 staje się w każdym przypadku polem obligatoryjnym, ze względu na fakt, iż faktycznie ustalona stawka jest inna, niż wykazana w polu E_10A.
- w polu E_12 należy wskazać wartość początkową podatkową środka trwałego/ wartości niematerialnej i prawnej:
- aktualną na ostatni dzień roku poprzedzającego rozpoczęcie opodatkowania estońskim CIT dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania przed okresem opodatkowania estońskim CIT,
- wartość 0 dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania w okresie opodatkowania estońskim CIT,
- pola E_13, E_14, E_15 i E_16 stają się polami obligatoryjnymi dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania przed okresem opodatkowania estońskim CIT, w sytuacjach wskazanych w opisie tych pól, np. w przypadku wydania rozporządzenia, o którym mowa w art. 15 ust. 5 ustawy CIT,
- w polu E_17 należy wskazać X – brak opisu,
- w polu E_19 należy wskazać wartość 0,
- w polu E_20, należy wskazać sumę odpisów amortyzacyjnych podatkowych narastająco w całym okresie amortyzacji:
- aktualną na ostatni dzień raportowanego okresu dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania przed okresem opodatkowania estońskim CIT,
- wartość 0 dla środka trwałego lub wartości niematerialnej i prawnej, przyjętych do używania w okresie opodatkowania estońskim CIT,
UWAGA!!!
Nie ma potrzeby wprowadzania zmian w kartotekach środków trwałych. Wszystko odbywa się na etapie generowania pliku XML.
3. Inwestycje w obce środki trwałe w JPK_ST_KR i JPK_ST
Od wersji 3.92, w ewidencji JPK_ST_KR wykazywane są typy środka trwałego ocechowane jako Inwestycje w obcych środkach trwałych.
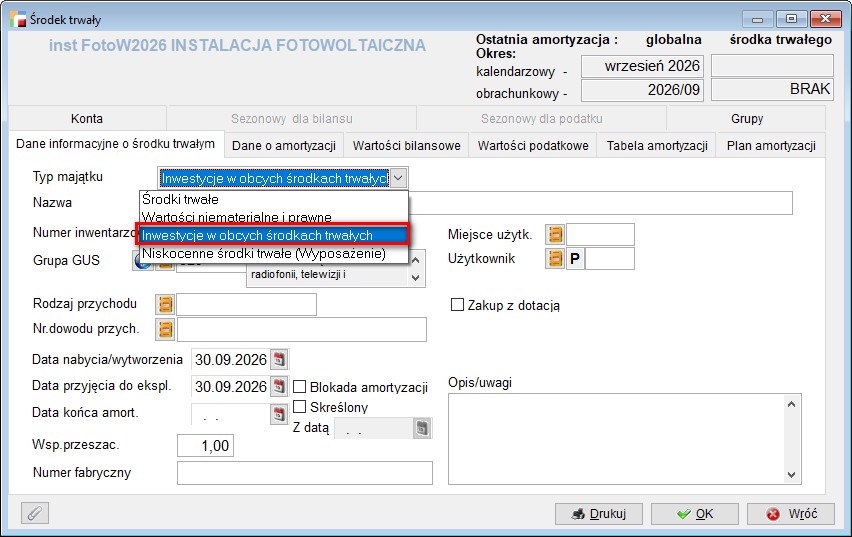
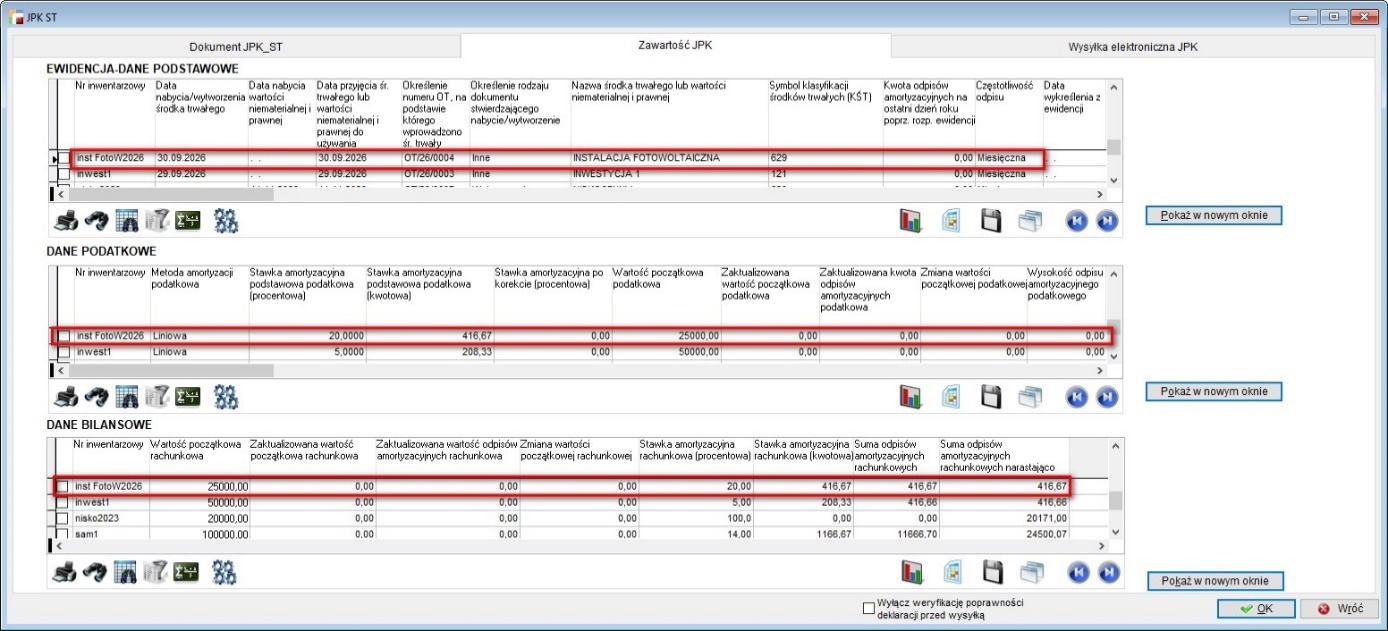
Inwestycje w obcych środkach trwałych, czyli ulepszenia w cudzym majątku, traktuje się w plikach JPK_ST i JPK_ST_KR jako odrębne obiekty inwentarzowe. Należy je wykazać w ewidencji środków trwałych na takich samych zasadach jak własny majątek trwały.
Zawartość JPK_ST_KR
Podgląd XML
Dane o inwestycjach w obcych środkach trwałych raportowane są w głównym węźle <ST_KR>.
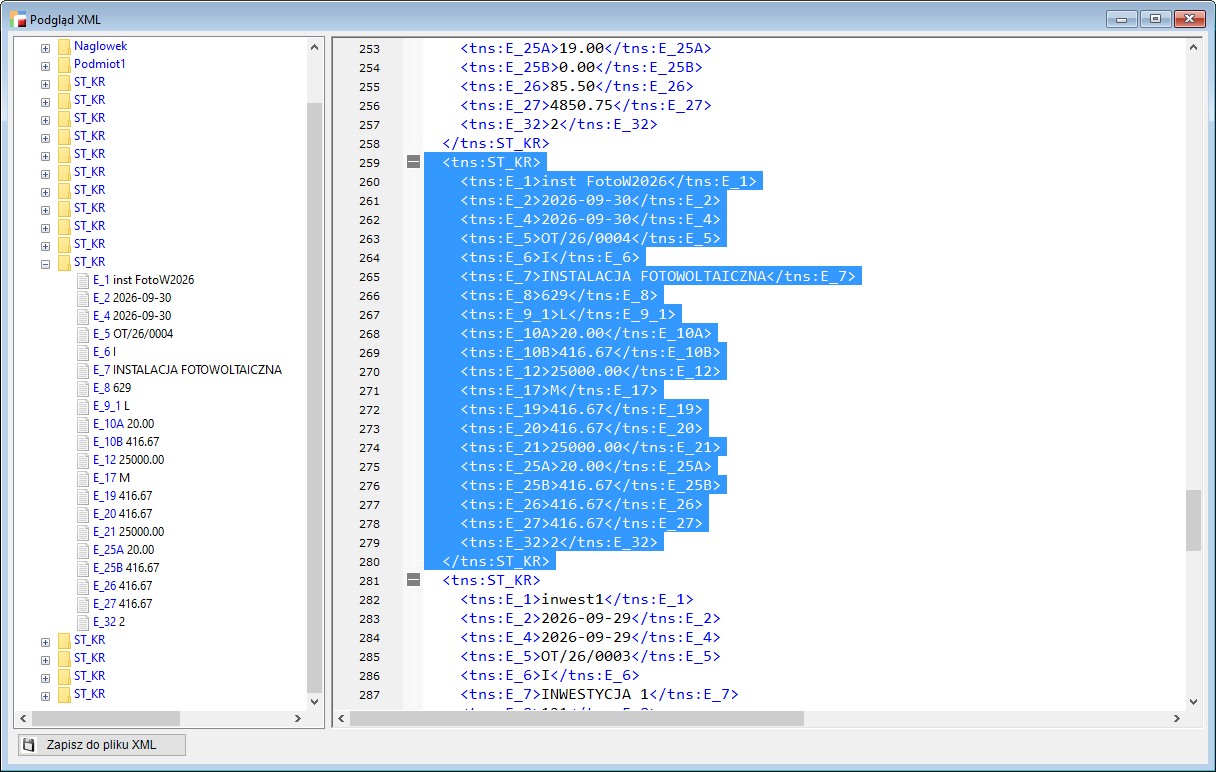
- E_1: Unikatowy numer inwentarzowy środka trwałego lub WNiP – pole obowiązkowe.
- E_2 / E_3: Data nabycia lub data wytworzenia – zależnie od sposobu pozyskania.
- E_4: Data przyjęcia do używania/ ujęcia w księgach – pole obowiązkowe.
- E_5: Numer dokumentu OT – Przyjęcie do środka trwałego.
- E_6: Rodzaj i numer dokumentu nabycia/ identyfikator, np. faktura, w tym ID z KSeF, jeśli dotyczy.
- E_7: Nazwa obiektu inwentarzowego – pole obowiązkowe.
- E_8: Symbol KŚT – Klasyfikacja Środków Trwałych.
- E_9_1 – E_9_3: Metoda amortyzacji podatkowej, np. liniowa – L, degresywna – D, jednorazowa – J, inna – I, brak amortyzacji – X.
- E_10A – E_11: Stawki amortyzacji podatkowej oraz ich ewentualne korekty.
- E_12: Początkowa wartość podatkowa – pole obowiązkowe.
- E_13 – E_16: Zaktualizowana wartość początkowa, zwiększenia/ zmniejszenia oraz historia odpisów podatkowych.
- E_17 – E_20: Częstotliwość odpisów, odpis NKUP (niekosztowy), oraz suma odpisów roczna i narastająco (podatkowo).
- E_21 – E_24: Wartość początkowa rachunkowa (bilansowa) oraz jej aktualizacje i zmiany.
- E_25A – E_27: Stawki oraz odpisy amortyzacji rachunkowej.
- E_28 – E_31: Dane dotyczące wykreślenia z ewidencji, np. likwidacja, sprzedaż, darowizna; data, przyczyna, numer dokumentu i powiązany KSeF ID.
- E_32: Informacja o reklasyfikacji – pole obowiązkowe ze standardową wartością domyślną, 1 – TAK, 2 – NIE.